Domain notstromwartung.de kaufen?
Wir ziehen mit dem Projekt
notstromwartung.de um.
Sind Sie am Kauf der Domain
notstromwartung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain notstromwartung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
ToiBLOX-Toilettenbeutel / 10Stück / Outdoor Klo - Camping - StromausfallDie biologisch abbaubaren ToiBlox-Toilettenbeutel von Delphin sind eine umweltfreundliche Wahl für die tägliche Hygiene, auch auf längeren Angelausflügen. Diese Beutel sind aus den umweltfreundlichen Materialien hergestellt. Die Beutel sind zu 100 % kompostierbar und damit eine ideale Alternative zu umweltbelastenden Plastikbeuteln. Mit den kompostierbaren Beuteln von Delphin ToiBlox können Sie Ihre Zeit am Wasser angenehmer verbringen und einen Schritt in Richtung eines nachhaltigeren Lebensstils machen und zum Schutz unseres Planeten beitragen. - Inhalt: 10 kompostierbare Beutel - Abmessungen: 80x60 cm - Fassungsvermögen: 30 l - Praktische Toilettenbeutel für Outdoorklos / Campingklos9,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Esbit Notfall-KochsetEin echtes Platzwunder: Der Notfallkocher inkl. 3x14g Trockenbrennstoff-Tabletten Passt nicht gibt’s nicht. Zumindest nicht für diesen Kocher, der in wirklich jeder Ausrüstung noch seinen Platz findet. Denn für den Transport lassen sich die Seitenwände zusammenfalten, zum Kochen einfach und schnell wieder hochklappen – und das bis zu 15mal. Perfekt für ein heißes Getränk oder eine kleine warme Mahlzeit, und ideal für alle, die mit kompaktem Gepäck unterwegs sind. Zum Lieferumfang gehören 3 Trockenbrennstoff-Tabletten mit einer Brenndauer von je ca. 12 Minuten. Details Für Töpfe, Becher und Pfannen geeignet Sehr flach zusammenlegbar Packmaß L 88mm x B 115mm x 15 mm Ultraleicht Inkl. Brennstoff kann bis zu 15mal verwendet werden Gefahrenhinweise Entzündbarer Feststoff. Kann allergische Hautreaktionen verursachen. Sicherheitshinweise Einatmen von Staub vermeiden. Schutzhandschuhe tragen. Bei Berührung mit der Haut: Mit viel Wasser und Seife waschen. Bei Hautreizung oder -ausschlag: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Wir hatten die Idee, einen Kocher vorwiegend für Notfälle oder als „back-up“ anzubieten. Das Ergebnis war dieser preisgünstige, mehrfach wiederverwendbare Notfallkocher inklusive Trockenbrennstoff. Entwickelt wurde er ursprünglich für Rationspakete, bei denen geringer Platzbedarf und niedriges Gewicht eine wichtige Rolle spielen.4,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
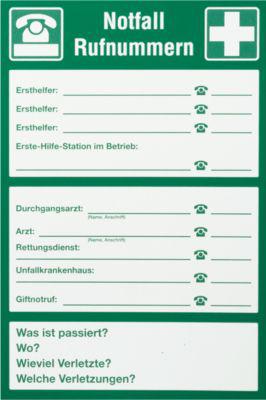
Schild "Notfall-Rufnummern"Die Besonderheiten auf einen Blick: HIGHLIGHT-Produkte erreichen Leuchtwerte, die die in der DIN 67510-4 festgelegten Werte um bis zu 120% übertreffen. Sie erfüllen das nach DIN 53438-3 geforderte Brandverhalten der Klasse F1 sowohl für selbstklebende Folien als auch für Aluminium- und Kunststoffschilder. * Größe: 200 x 300 mm * HLK = HIGHLIGHT-Kunststoff, lang nachleuchtend bedruckt Lang nachleuchtend ist ab sofort Pflicht! Rettungszeichen nach ASR A1.3 (2013), DIN EN ISO 7010 Lt. ASR A 1.3 müssen alle Betriebe bei unzureichender Sicherheitsbeleuchtung lang nachleuchtende Brandschutz- und Rettungszeichen gemäß ASR A 3.4/3 einsetzen.28,55 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Stromausfall-Notfallkit für MotorventilBausatz zum Umbau des Motorventils. Dieses Kit verleiht dem Motorventil die Fähigkeit, auch bei Stromausfall eigenständig mit Akku zu verfahren. Ob das Motorventil seine Stellung in die 0°- oder 90°-Stellung bei Stromausfall ändert, kann auf der Platine mittels eines Jumpers eingestellt werden. Das Umbauset enthält: Platine Akku (2200 mAH, Ladestrom 40 mA, 100%-Voll-Ladung bereits nach 28h) unterer Akku-Halter oberer Akku-Halter 3 Stk. Feingewindeschrauben 2 Stk. Schrauben (für Kunststoff)269,98 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
ToiBLOX-Toilettenbeutel / 10Stück / Outdoor Klo - Camping - StromausfallDie biologisch abbaubaren ToiBlox-Toilettenbeutel von Delphin sind eine umweltfreundliche Wahl für die tägliche Hygiene, auch auf längeren Angelausflügen. Diese Beutel sind aus den umweltfreundlichen Materialien hergestellt. Die Beutel sind zu 100 % kompostierbar und damit eine ideale Alternative zu umweltbelastenden Plastikbeuteln. Mit den kompostierbaren Beuteln von Delphin ToiBlox können Sie Ihre Zeit am Wasser angenehmer verbringen und einen Schritt in Richtung eines nachhaltigeren Lebensstils machen und zum Schutz unseres Planeten beitragen. - Inhalt: 10 kompostierbare Beutel - Abmessungen: 80x60 cm - Fassungsvermögen: 30 l - Praktische Toilettenbeutel für Outdoorklos / Campingklos9,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Esbit Notfall-KochsetEin echtes Platzwunder: Der Notfallkocher inkl. 3x14g Trockenbrennstoff-Tabletten Passt nicht gibt’s nicht. Zumindest nicht für diesen Kocher, der in wirklich jeder Ausrüstung noch seinen Platz findet. Denn für den Transport lassen sich die Seitenwände zusammenfalten, zum Kochen einfach und schnell wieder hochklappen – und das bis zu 15mal. Perfekt für ein heißes Getränk oder eine kleine warme Mahlzeit, und ideal für alle, die mit kompaktem Gepäck unterwegs sind. Zum Lieferumfang gehören 3 Trockenbrennstoff-Tabletten mit einer Brenndauer von je ca. 12 Minuten. Details Für Töpfe, Becher und Pfannen geeignet Sehr flach zusammenlegbar Packmaß L 88mm x B 115mm x 15 mm Ultraleicht Inkl. Brennstoff kann bis zu 15mal verwendet werden Gefahrenhinweise Entzündbarer Feststoff. Kann allergische Hautreaktionen verursachen. Sicherheitshinweise Einatmen von Staub vermeiden. Schutzhandschuhe tragen. Bei Berührung mit der Haut: Mit viel Wasser und Seife waschen. Bei Hautreizung oder -ausschlag: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Wir hatten die Idee, einen Kocher vorwiegend für Notfälle oder als „back-up“ anzubieten. Das Ergebnis war dieser preisgünstige, mehrfach wiederverwendbare Notfallkocher inklusive Trockenbrennstoff. Entwickelt wurde er ursprünglich für Rationspakete, bei denen geringer Platzbedarf und niedriges Gewicht eine wichtige Rolle spielen.4,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schild "Notfall-Rufnummern"Die Besonderheiten auf einen Blick: HIGHLIGHT-Produkte erreichen Leuchtwerte, die die in der DIN 67510-4 festgelegten Werte um bis zu 120% übertreffen. Sie erfüllen das nach DIN 53438-3 geforderte Brandverhalten der Klasse F1 sowohl für selbstklebende Folien als auch für Aluminium- und Kunststoffschilder. * Größe: 200 x 300 mm * HLK = HIGHLIGHT-Kunststoff, lang nachleuchtend bedruckt Lang nachleuchtend ist ab sofort Pflicht! Rettungszeichen nach ASR A1.3 (2013), DIN EN ISO 7010 Lt. ASR A 1.3 müssen alle Betriebe bei unzureichender Sicherheitsbeleuchtung lang nachleuchtende Brandschutz- und Rettungszeichen gemäß ASR A 3.4/3 einsetzen.28,55 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Berger Notfall Regenponcho CherrapunjeeMit dem robusten, leichten und superpraktischen Regenponcho von Berger bleibst du jederzeit trocken – egal, was du vorhast! Ob beim Spaziergang, auf dem Festival oder mitten im Outdoor-Abenteuer: Dieser ultraleichte, transparente Poncho schützt dich zuverlässig vor Regen, ohne dich einzuengen oder zu beschweren. Er ist im Handumdrehen übergezogen, lässt sich extrem klein zusammenfalten und ist so immer bereit, wenn das Wetter umschlägt. Details: Schützt zuverlässig vor Regen und Wind Schnell und unkompliziert überziehbar Sehr leicht und kompakt zusammenfaltbar Ideal für unterwegs, Reisen, Festivals und Outdoor-Aktivitäten Transparent – passend zu jedem Outfit Wiederverwendbar und langlebig Material: 100% Polyethylen Lieferumfang: 1x Regenponcho1,29 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.